Los oleoductos no sustituyen a Ormuz y el nuevo bloqueo amenaza el diésel y el gas de Europa
La actividad marítima vuelve a caer después de la recuperación parcial de septiembre. Arabia Saudí y Emiratos Árabes Unidos disponen de conducciones para sacar crudo sin atravesar el estrecho, pero su capacidad libre apenas equivale a una fracción de los 20 millones de barriles diarios que utilizaban normalmente esta vía. Para España, menos dependiente del crudo y el gas del Golfo que otros países europeos, el principal riesgo está en el encarecimiento del transporte, el diésel y las compras de gas natural licuado.
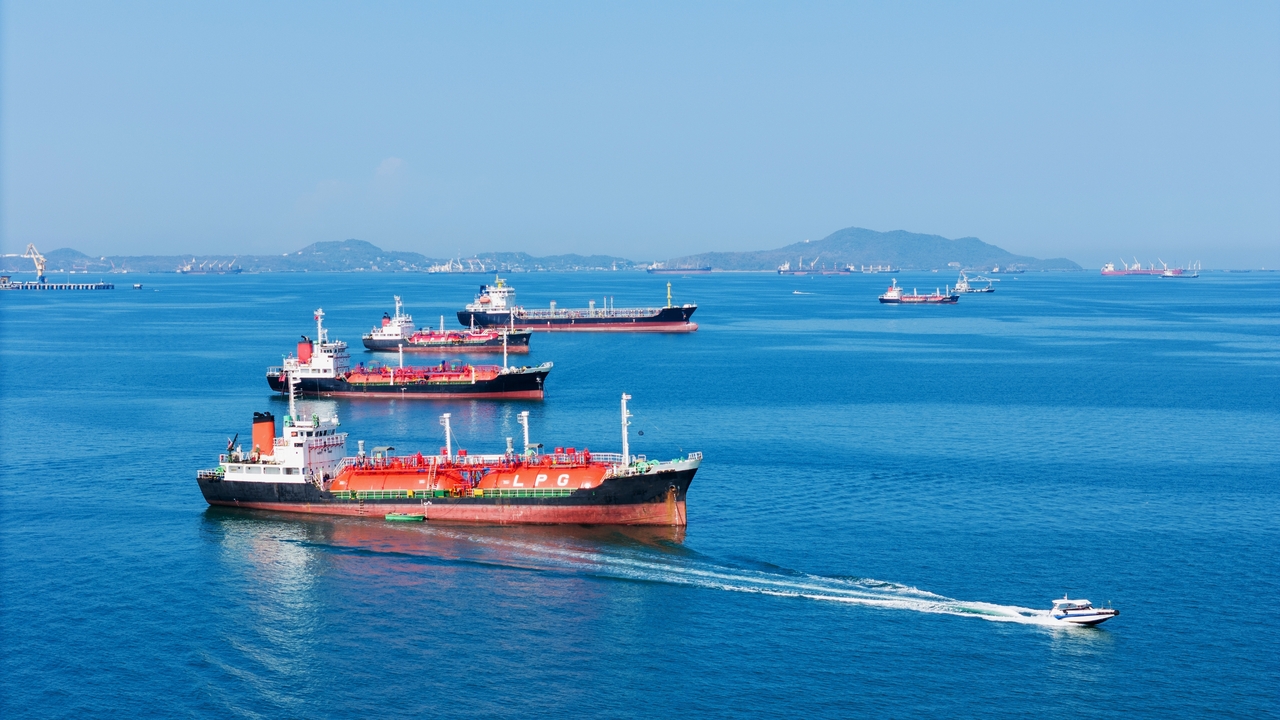
El tráfico energético por el estrecho de Ormuz ha vuelto a frenarse tras los últimos ataques contra petroleros. Los sistemas de seguimiento de Kpler detectaron cinco buques de materias primas atravesando el paso el sábado y ninguno el domingo, frente a los 31 contabilizados durante el fin de semana anterior. Las cifras no recogen necesariamente todos los movimientos ya que algunos barcos desconectan sus sistemas de identificación automática durante la travesía, pero muestran que la recuperación registrada en septiembre sigue siendo extremadamente vulnerable a cualquier deterioro de la seguridad marítima.
El problema no es únicamente cuánto petróleo queda bloqueado en el golfo Pérsico, sino cuánto puede desviarse realmente y con qué coste. Antes de la crisis circulaban por Ormuz alrededor de 20 millones de barriles diarios de crudo y productos petrolíferos, aproximadamente una cuarta parte del comercio mundial de petróleo transportado por mar. Frente a ese volumen, la Agencia Internacional de la Energía estima que Arabia Saudí y Emiratos Árabes Unidos disponen conjuntamente de entre 3,5 y 5,5 millones de barriles diarios de capacidad libre en sus oleoductos de desvío. En el mejor de los casos, por tanto, las conducciones podrían reemplazar algo más de una cuarta parte del flujo habitual, y eso suponiendo que tuberías, estaciones de bombeo, depósitos y terminales marítimas pudieran operar durante semanas cerca de su máximo técnico y sin interrupciones.
La principal alternativa es el oleoducto saudí Este-Oeste, conocido como Petroline, que conecta los campos y centros de tratamiento de la costa oriental con el puerto de Yanbu, en el mar Rojo. Su capacidad de diseño era de cinco millones de barriles diarios, aunque Saudi Aramco elevó posteriormente su capacidad declarada hasta siete millones. Antes de la crisis transportaba alrededor de dos millones, lo que dejaba un margen teórico de entre tres y cinco millones de barriles diarios. Durante junio, las exportaciones desde Yanbu llegaron a superar los cinco millones diarios, una demostración de que la infraestructura puede asumir una carga muy superior a la habitual, pero no una prueba concluyente de que pueda mantenerla indefinidamente. El propio oleoducto tuvo que detenerse temporalmente en septiembre tras sufrir un ataque, lo que evidenció que desviar el suministro no elimina el riesgo: simplemente lo traslada a otra infraestructura crítica.
Kuwait, Irak, Catar y Baréin carecen de otras salidas
Emiratos Árabes Unidos dispone del oleoducto Habshan-Fuyaira, de unos 400 kilómetros, que lleva el crudo hasta una terminal situada ya fuera de Ormuz. Tiene una capacidad próxima a 1,8 millones de barriles diarios y venía transportando alrededor de 1,1 millones, por lo que su margen adicional se limita a unos 700.000 barriles. Irán, por su parte, construyó la conducción Goreh-Jask con una capacidad anunciada de un millón de barriles diarios, pero la instalación apenas ha realizado operaciones de prueba y no constituye actualmente una vía comercial fiable. Kuwait, Irak, Catar y Baréin carecen de una salida equivalente capaz de sustituir a gran escala el paso por el estrecho.
La recuperación parcial de septiembre mostró tanto la utilidad como los límites de estas rutas. Las exportaciones de crudo del Golfo aumentaron en 4,4 millones de barriles diarios, hasta 13,9 millones, mientras los flujos canalizados mediante oleoductos de desvío alcanzaron 5,6 millones diarios. Al mismo tiempo, las operaciones de trasvase de carga entre barcos en el golfo de Omán contribuyeron a elevar hasta 10,9 millones de barriles diarios el petróleo que consiguió atravesar Ormuz. Los nuevos ataques de octubre amenazan ahora esos avances.
La capacidad nominal del oleoducto es, además, solo el primer eslabón. Una vez que el crudo llega a Yanbu o Fuyaira necesita depósitos, brazos de carga, remolcadores, prácticos y, sobre todo, petroleros disponibles. El barril que sale por la costa saudí del mar Rojo con destino a Europa puede utilizar el corredor de Suez y el oleoducto SUMED, pero depende de que estas infraestructuras y sus terminales mantengan capacidad. Si el destino está en Asia o la ruta del mar Rojo se vuelve insegura, el barco debe rodear el cabo de Buena Esperanza, añadiendo miles de kilómetros y alrededor de dos semanas a determinados viajes entre Asia y Europa.
Límites en la oferta de transporte
Esa prolongación tiene un efecto físico sobre la oferta de transporte. La capacidad de una flota no depende solamente del número de buques o de los barriles que caben en cada uno, sino de cuántos viajes puede completar al año. Un gran petrolero VLCC puede transportar unos dos millones de barriles, pero si cada rotación requiere varias semanas adicionales realizará menos servicios. Los trasvases de barco a barco empleados para sacar carga del Golfo también pueden ocupar varios días y obligan a inmovilizar simultáneamente dos embarcaciones. El resultado es una reducción de la productividad de la flota aunque no desaparezca ningún petrolero.
La demanda de transporte medida en toneladas-milla aumentó alrededor de un 20% interanual durante el tercer trimestre para los buques Suezmax y Aframax. A mediados de octubre, el flete de un VLCC entre el Golfo y Asia superaba los 37 dólares por barril, más de cinco veces el nivel anterior a la crisis. El transporte de crudo entre Estados Unidos y Europa rondaba los 24 dólares por barril, también más de cuatro veces su coste previo. Estas tarifas se incorporan al precio de la materia prima que reciben las refinerías y reducen el margen para sustituir rápidamente el petróleo de Oriente Próximo por cargamentos de América, África o el mar del Norte.
La situación es más delicada en los combustibles refinados. Los oleoductos de Arabia Saudí y Emiratos transportan fundamentalmente crudo: no sustituyen los cargamentos de gasóleo, combustible de aviación o gases licuados producidos en las refinerías del Golfo. En septiembre, los flujos de productos petrolíferos por Ormuz solo habían recuperado 1,9 millones de barriles diarios, frente a los 4,7 millones anteriores a la crisis. Los envíos de gases licuados de petróleo se situaban en 670.000 barriles diarios, menos de la mitad de los 1,5 millones habituales.
Europa muy sensible al gasóleo
Europa es especialmente sensible al gasóleo. En la primera mitad de 2026, las importaciones extracomunitarias cubrieron aproximadamente el 18% de su consumo y cerca del 40% de esas compras procedieron del golfo Pérsico. La pérdida de suministro coincide con una menor disponibilidad mundial: la AIE calcula que la oferta de gasóleo y diésel cayó en torno a 1,7 millones de barriles diarios interanuales durante el tercer trimestre y advierte de que el mercado puede continuar tensionado durante buena parte de 2027.
La escasez de petroleros agrava el problema. Los elevados ingresos del transporte de crudo están llevando a algunos armadores a emplear buques LR2, normalmente dedicados a productos limpios, para cargar petróleo sin refinar. Cada conversión resta capacidad al mercado del diésel, la gasolina y el queroseno. El flete de un LR1 entre el Golfo y Japón llegó a rondar los 27 dólares por barril, cinco veces más que antes de la crisis. Europa debe competir por estos barcos y por los cargamentos disponibles precisamente cuando necesita sustituir el combustible que ya no llega directamente desde Oriente Próximo.
En el gas natural la limitación es todavía más difícil de resolver. En 2025 atravesaron Ormuz unos 112.000 millones de metros cúbicos de gas natural licuado, casi el 20% del comercio mundial de GNL. El estrecho canalizaba aproximadamente el 93% de las exportaciones de Catar y el 96% de las de Emiratos Árabes Unidos. A diferencia del petróleo, no existe un sistema de gasoductos capaz de llevar esos volúmenes hasta terminales situadas fuera del Golfo. El gasoducto Dolphin abastece a Emiratos y Omán, pero tiene poco margen libre, y las plantas de licuefacción omaníes operan prácticamente a plena capacidad.
Solo algo más del 10% del GNL que utilizaba Ormuz se dirigía directamente a Europa, pero una interrupción prolongada obligaría a los compradores asiáticos a buscar cargamentos en Estados Unidos, África y otros productores que también abastecen al mercado europeo. La Agencia de Cooperación de los Reguladores de la Energía calcula que Catar aportó alrededor del 7% del GNL recibido por la Unión Europea durante el invierno de 2025-2026, equivalente al 4% de todas sus importaciones de gas. Una interrupción de la producción catarí hasta diciembre podría retirar unos 26.000 millones de metros cúbicos del mercado mundial y elevar la demanda europea de GNL al contado hasta unos 56.000 millones.
España tiene suministro pero los precios suben
España parte de una posición física más favorable que otros socios europeos. Cuenta con conexiones por gasoducto con Argelia, una amplia red de plantas de regasificación y una cartera diversificada de suministradores. En agosto, el GNL representó el 60,9% de las importaciones españolas de gas, mientras Estados Unidos fue el primer proveedor mensual y Argelia mantuvo el liderazgo acumulado. Catar, que ya solo aportó alrededor del 1,7% del gas español en 2025, no figuró entre los suministradores de agosto, según los datos de CORES. Esta diversificación reduce el riesgo de una falta física de gas, pero no protege a hogares e industrias frente al aumento de las cotizaciones internacionales del GNL.
La exposición directa española al crudo de Ormuz también es limitada. En agosto España importó 5,7 millones de toneladas de petróleo procedentes de 30 tipos de crudo y 13 países. Oriente Próximo representó el 6,6% del total (un 4,3% de Arabia Saudí y un 2,3% de Emiratos), mientras África aportó el 40,2%, América Central y del Sur el 23,4% y Norteamérica el 22,4%.
Esa diversidad permite reemplazar barriles del Golfo, pero no siempre de manera inmediata ni neutral. Las refinerías están configuradas para determinadas densidades y contenidos de azufre. Sustituir un crudo medio o pesado de Oriente Próximo por otro más ligero de Estados Unidos puede reducir el rendimiento de gasóleo o exigir cambios operativos, mezclas adicionales y mayor consumo energético. A ello se suma el coste del transporte transatlántico y la competencia de otras refinerías europeas por las mismas calidades.
Por eso, el principal impacto para España no procede del porcentaje de petróleo catarí, saudí o emiratí que compra directamente, sino por el precio marginal del barril, la disponibilidad de gasóleo importado y la factura de los fletes. El encarecimiento se transmite al transporte por carretera, la agricultura, la pesca, la aviación y, finalmente, al coste de distribución de numerosos bienes. El Gobierno ya ha autorizado la liberación de 4,4 millones de barriles de reservas obligatorias de gasóleos y querosenos, equivalentes a seis días de consumo nacional, después de una primera actuación en marzo. La medida, vigente hasta mediados de diciembre, responde expresamente a la alteración de los flujos de Oriente Próximo y a la tensión en los costes del transporte marítimo.
España dispone, por tanto, de más opciones logísticas que buena parte de Europa: refinerías capaces de procesar una cesta amplia de crudos, terminales atlánticas y mediterráneas, reservas de seguridad, gas argelino y la mayor capacidad de regasificación de la Unión. Pero esa fortaleza ofrece resiliencia física, no inmunidad económica. Mientras Ormuz funcione de manera intermitente, los oleoductos de desvío seguirán cubriendo solo una parte del déficit; los petroleros completarán menos viajes y a precios más altos; y los combustibles refinados y el GNL continuarán compitiendo por una capacidad marítima insuficiente. La única alternativa capaz de devolver el sistema a sus costes anteriores no es otra ruta, sino la recuperación estable y segura del propio estrecho.

