Ferrovial explica la financiación de la I-24 en Tennessee con pagos hasta 2085 y rebota con fuerza en Bolsa
La compañía ha precisado que solo 7.700 millones de dólares del valor concesional deberán abonarse durante la construcción de los nuevos carriles de pago de Tennessee y que el resto se distribuirá durante la explotación. El calendario, la posibilidad de financiar hasta el 75% con deuda y el reparto del riesgo de tipos han reducido las dudas sobre un proyecto de 9.200 millones de dólares que había penalizado con dureza a la cotización.
Ferrovial ha conseguido que el mercado vuelva a mirar con optimismo su mayor apuesta en autopistas de Estados Unidos. Las acciones de la compañía llegaron a avanzar alrededor de un 11% este martes y superaron momentáneamente los 49 euros, aunque a media tarde moderaban la subida hasta el entorno del 7%, después de que el grupo detallara por primera vez el calendario de pagos y algunas de las condiciones financieras de la concesión de la I-24 Southeast Choice Lanes, en Tennessee.
La reacción bursátil no responde a una reducción del compromiso económico asumido por Ferrovial y sus socios, sino a una aclaración fundamental sobre cuándo deberán desembolsarlo. El mercado temía que una parte muy elevada de los 24.800 millones de dólares anunciados como valor concesional tuviera que financiarse antes de que la autopista empezara a generar ingresos. La nueva información muestra, en cambio, que buena parte de los pagos se realizará durante los 50 años de explotación, cuando la propia recaudación de los carriles podrá contribuir a atender la deuda y las obligaciones con el Estado.
El origen de la confusión está en la cifra difundida cuando Tennessee seleccionó la oferta. Ferrovial ha explicado a la Comisión Nacional del Mercado de Valores que los 24.800 millones combinaban cantidades expresadas en términos nominales con otras calculadas en valor presente, siguiendo la metodología exigida en el concurso. Si todos los pagos se llevan a una misma fecha y se descuentan con una tasa media del 5,2%, su valor presente asciende a 21.000 millones de dólares. La compañía subraya que este importe conserva el mismo valor económico que el incluido en la propuesta adjudicataria; no se ha renegociado a la baja, sino que se ha presentado ahora sobre una base homogénea en la documentación remitida a la CNMV.
7.000 millones durante el periodo de construcción
De ese compromiso, DriveTN, el consorcio liderado por Ferrovial, abonará 7.700 millones de dólares nominales durante el periodo de construcción, entre 2027 y 2033. El primer pago será de 1.500 millones en 2027, coincidiendo con el cierre financiero. Le seguirán pagos cuyo valor presente desciende desde 990 millones en 2028 hasta 770 millones en 2033. En 2034 y 2035, precisamente los años previstos para la apertura progresiva de la infraestructura, no habrá entregas al Departamento de Transportes de Tennessee.
El resto se desplaza a la vida operativa del activo. En términos de valor presente, los pagos previstos ascienden a 470 millones entre 2036 y 2040; 590 millones entre 2041 y 2045; 1.530 millones durante la década siguiente; 2.340 millones entre 2056 y 2065; 3.720 millones entre 2066 y 2075, y 5.630 millones en el periodo final, hasta 2085. Esta distribución acompasa la obligación financiera con la maduración del tráfico y de los ingresos por peajes, en lugar de concentrar todo el esfuerzo antes de la entrada en servicio.
Esa diferencia es decisiva para valorar la viabilidad de una concesión. No es lo mismo financiar decenas de miles de millones sin ingresos operativos que estructurar una deuda que pueda devolverse con los flujos generados por el activo. El aplazamiento reduce las necesidades de capital durante la obra, limita el coste de acarreo de la deuda y mejora la rentabilidad del capital propio. JPMorgan considera que el nuevo perfil podría elevar la tasa interna de retorno del proyecto hasta al menos el 15%, frente al 11% de su anterior escenario base, mientras Jefferies ha destacado que los 7.700 millones exigidos durante la construcción son muy inferiores a lo que temía una parte del mercado.
Financiación sin ampliación de capital
La estructura contempla un apalancamiento máximo del 75%, con un mínimo del 25% de capital, de acuerdo con las condiciones del programa federal TIFIA. Esto no significa que el Gobierno estadounidense vaya a prestar por sí solo tres cuartas partes del dinero, sino que la sociedad concesionaria podrá combinar préstamos TIFIA, bonos para infraestructuras y otras fuentes de deuda hasta ese límite. Ferrovial sostiene que podrá cubrir su aportación de capital con el balance y los flujos de caja del grupo, sin necesidad de realizar una ampliación de capital en la matriz.
También se ha pactado un mecanismo de protección frente a la variación de los tipos de interés entre la presentación de la oferta y el cierre financiero. En los bonos exentos de impuestos o PAB, Tennessee asume la variación del tipo base y el 85% del cambio en el margen de financiación, mientras el promotor soporta el 15% restante. Existen esquemas similares para la deuda gravada y los préstamos TIFIA. Este reparto reduce el riesgo de que una subida de los tipos durante la preparación del paquete financiero convierta en inviable una oferta calculada con costes de deuda inferiores.
La financiación, sin embargo, todavía no está cerrada. DriveTN deberá alcanzar el cierre financiero antes del 12 de julio de 2027 y conseguir que la deuda del proyecto obtenga calificación de grado de inversión. Ferrovial reconoce que los pagos quedan condicionados a los fondos disponibles en ese momento. La nueva información demuestra que el calendario es más manejable de lo que temían los inversores, pero no equivale a tener ya asegurados todos los préstamos, bonos y aportaciones de capital necesarios.
La mayor inversión privada en una infraestructura en Tennessee
La I-24 Southeast Choice Lanes fue adjudicada en agosto y alcanzó su cierre comercial el 30 de septiembre. Es la primera gran colaboración público-privada de Tennessee y, según el Estado, la mayor inversión privada realizada hasta ahora en una infraestructura de transporte estatal. El consorcio DriveTN está liderado por Ferrovial, con una participación del 65%, y cuenta también con la operadora australiana Transurban y Tikehau Star Infra.
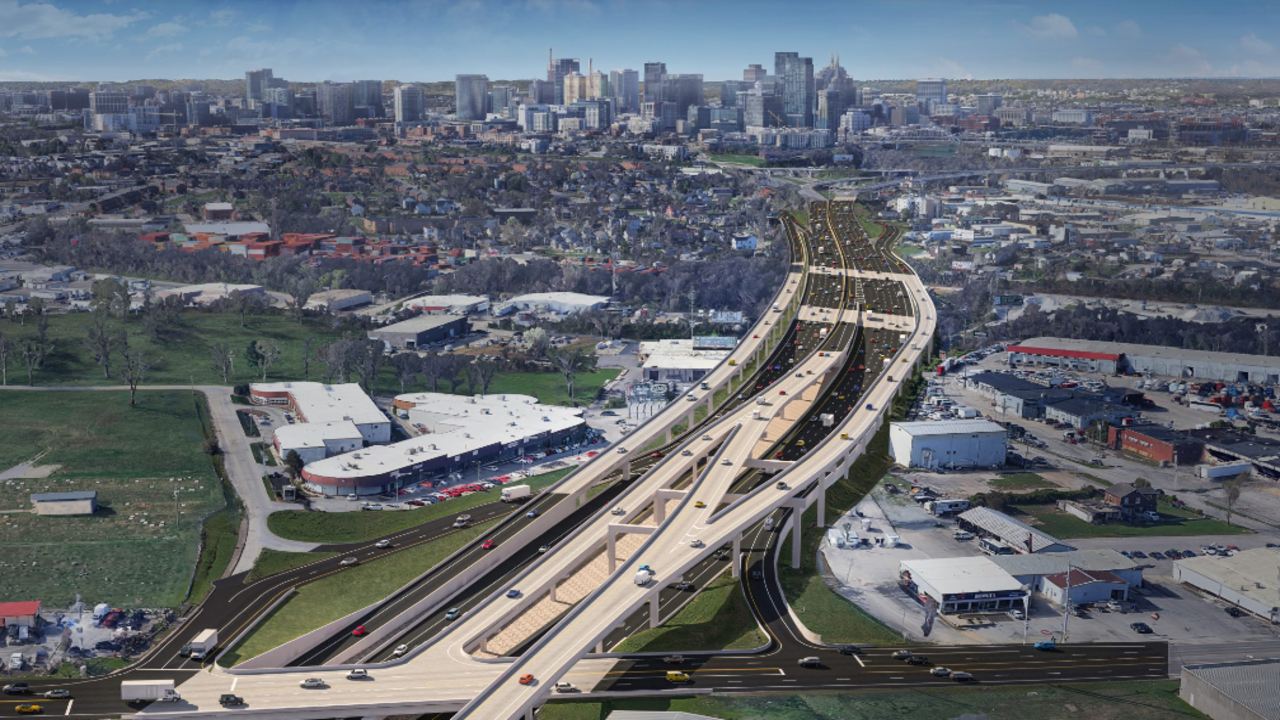
El contrato adopta la fórmula de diseño, construcción, financiación, operación y mantenimiento. DriveTN añadirá dos carriles de pago por sentido a lo largo de 26 millas, unos 42 kilómetros, entre Nashville y Murfreesboro. Los cuatro carriles generales existentes continuarán siendo gratuitos, mientras los nuevos funcionarán como managed lanes: su tarifa cambiará dinámicamente en función de la demanda para mantener una velocidad y un tiempo de viaje previsibles.
Entrada en servicio en 2034
La construcción está valorada en 9.200 millones de dólares y se desarrollará durante unos ocho años. Tras el cierre financiero, los trabajos iniciales de diseño y preparación podrán comenzar, aunque el inicio principal de las obras está previsto para comienzos de 2029. La primera fase entraría en servicio en 2034 y la apertura completa se produciría en 2035. A partir de la puesta en funcionamiento comenzará a computarse el periodo concesional de 50 años.
El proyecto incorpora una modificación sustancial respecto al diseño de referencia de Tennessee. Los nuevos carriles se situarán principalmente en el exterior de la calzada, una solución con la que DriveTN pretende reducir afecciones, expropiaciones y reconstrucciones de enlaces. El diseño del consorcio eleva de siete a 15 el número de intercambiadores conectados y amplía del 70% al 95% la proporción de desplazamientos del corredor que podrán utilizar directamente los carriles. También incorpora conexiones más directas y carriles de aceleración más largos, dimensionados para que los vehículos pesados alcancen la velocidad de la vía con mayor seguridad.
Ferrovial asegura haber desarrollado ya alrededor del 30% del diseño, un grado de definición que debería mejorar la precisión del presupuesto. La compañía también ha incluido contingencias adicionales y mecanismos de protección frente a la inflación. Esta madurez es relevante porque la obra se ejecutará durante un periodo largo, en un corredor que debe permanecer operativo y que soporta entre 150.000 y 190.000 vehículos diarios. Los camiones representan entre el 12% y el 16% del tráfico, una proporción elevada que condiciona el diseño del firme, los radios de los enlaces y la longitud de las incorporaciones.
La viabilidad económica depende del tráfico
El modelo económico depende de que suficientes conductores estén dispuestos a pagar por reducir el tiempo de viaje. El corredor acumula hasta 36 minutos de retraso en hora punta y registra velocidades inferiores a 20 millas por hora en sus tramos más congestionados. Ferrovial confía tanto en el crecimiento demográfico de Nashville como en la demanda actualmente contenida por la falta de capacidad, aunque admite que los usuarios pueden necesitar entre dos y tres años para adaptarse a la nueva configuración.
Los peajes se fijarán en tiempo real y no tendrán un techo absoluto. Existe un umbral flexible que parte de 1,60 dólares por milla, a precios de 2025, pero la tarifa podrá superarlo cuando el tráfico o la velocidad alcancen los niveles definidos en el contrato. Los vehículos pesados pagarán múltiplos superiores, de hasta ocho veces la tarifa de un turismo en el caso de los camiones de mayor tamaño.
La concesionaria no conservará íntegramente cualquier subida. Los ingresos correspondientes a tarifas superiores a 3,20 dólares por milla se compartirán con Tennessee: el Estado recibirá el 50% entre 3,20 y 4,80 dólares, el 75% entre 4,80 y 6,40 dólares y el 90% por encima de ese nivel. También existe un segundo mecanismo por el que el Departamento de Transportes participará en los ingresos acumulados que excedan el escenario económico base. Su porcentaje aumentará desde el 12,5% hasta el 75% conforme la rentabilidad supere en distintos tramos la TIR prevista.
Meses de presión sobre Ferrovial
La revelación del calendario financiero llega después de dos meses de fuerte presión sobre Ferrovial. La cotización rondaba los 55 euros antes de la adjudicación y llegó a caer por debajo de 43 euros en octubre. Los inversores cuestionaban que una infraestructura de 9.200 millones pudiera soportar, además, un valor concesional anunciado de 24.800 millones, muy superior al ofrecido por los consorcios rivales. La falta de un calendario público impedía calcular cuánto capital tendría que aportar Ferrovial antes de abrir la carretera.
Las dudas aumentaron cuando ACS y Acciona, integrantes del consorcio que quedó en segunda posición, acudieron al Tribunal de Cancillería del condado de Davidson para obtener acceso al expediente y comprobar si el contrato final mantenía las condiciones del concurso. Ambas compañías habían planteado una solución mucho menos costosa y sospechaban que el calendario financiero podía haber sido modificado después de la adjudicación. Por el momento, su actuación busca acceder a la documentación y revisar el proceso, no supone que la concesión haya sido anulada o suspendida.
Las explicaciones de este martes resuelven una parte importante de la incógnita, pero no eliminan todos los riesgos. El consorcio todavía debe cerrar una financiación de gran escala, conservar el grado de inversión, controlar los costes de una obra de ocho años y acertar en sus previsiones de tráfico, elasticidad de la demanda y disposición a pagar. Además, el valor concesional no incluye el posible reparto de ingresos extraordinarios con Tennessee, que limitará parte del beneficio si el activo supera ampliamente el escenario base.
La subida bursátil refleja que el mercado había valorado la I-24 como si Ferrovial tuviera que asumir una carga financiera mucho más concentrada. El calendario hasta 2085 no abarata técnicamente la autopista ni reduce el valor comprometido con Tennessee, pero permite que una parte considerable se pague con el activo ya construido y generando ingresos. Para una concesión de riesgo de demanda y 50 años de duración, esa sincronización entre construcción, deuda y flujo de caja es la diferencia entre una obligación potencialmente asfixiante y una estructura que, aunque ambiciosa, puede ser financiable.

