
Las marcas chinas ya suman el 37,9% del coche enchufable en España
Las marcas chinas ya concentran el 37,9% de las matriculaciones españolas de vehículos con enchufe. Entre enero y septiembre comercializaron 82.405 automóviles eléctricos puros e híbridos enchufables, según los datos de Ideauto. La cifra suele presentarse como una nueva prueba del éxito comercial de China, pero para la industria española contiene una pregunta más importante: quién diseña, fabrica y controla los componentes donde se concentra el valor del nuevo automóvil.
El avance es significativo en las dos tecnologías. Las marcas chinas representan el 31,5% del mercado de eléctricos puros, con 31.614 unidades, y alcanzan el 43,5% entre los híbridos enchufables. BYD matriculó 14.233 eléctricos y 20.151 híbridos enchufables, mientras Leapmotor, Changan, Xpeng, Omoda, Jaecoo y MG amplían rápidamente una oferta que compite especialmente en precio, equipamiento digital y autonomía.
La mayor penetración en los híbridos enchufables no es casual. Los eléctricos fabricados en China están sometidos a los derechos compensatorios aprobados por la Unión Europea, además del arancel ordinario, mientras que los híbridos enchufables soportan por ahora solamente el gravamen general del 10%. Los fabricantes chinos han utilizado esta diferencia para introducir modelos que combinan baterías de tamaño creciente, motores de combustión y precios difíciles de igualar para una parte de la industria europea.
Sin embargo, la nacionalidad de la marca o el lugar donde se realiza el ensamblaje final dicen cada vez menos sobre el origen real del valor industrial. En un vehículo eléctrico, la batería puede representar entre el 30% y el 40% del valor añadido. A ella se suman el motor eléctrico, el inversor, los semiconductores de potencia, los sistemas de gestión térmica, la arquitectura electrónica y un software que controla desde la recarga hasta las actualizaciones remotas y las ayudas a la conducción.
El automóvil de combustión permitió a España especializarse durante décadas en el ensamblaje eficiente de grandes series y desarrollar a su alrededor una extensa red de proveedores mecánicos, estampación, interiores, cableado, transmisiones y componentes de motor. La electrificación modifica esa distribución. Reduce el número de piezas mecánicas y traslada una parte creciente del valor hacia las celdas, la química de los materiales, la electrónica y el código.
Las ventajas de los fabricantes chinos
Es precisamente en esos ámbitos donde la ventaja china resulta más profunda. China produjo en 2025 el 70% de los automóviles eléctricos del mundo y más del 80% de las celdas de batería. También concentró alrededor del 85% de los materiales activos para cátodos y más del 90% de los utilizados en ánodos, según la Agencia Internacional de la Energía. Los fabricantes chinos de baterías suministraron cerca del 75% de las instaladas en vehículos eléctricos en el mundo y más de la mitad de las utilizadas en la Unión Europea.
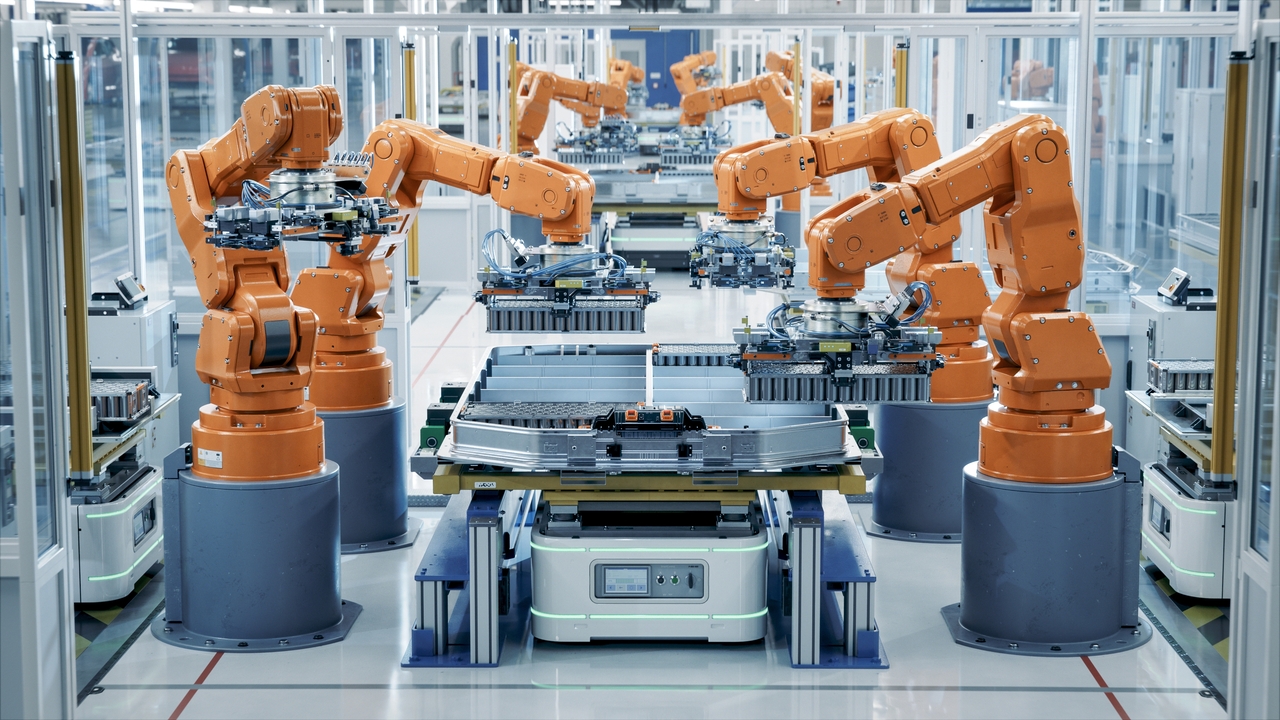
Esta concentración no se limita a disponer de fábricas. Incluye conocimiento de proceso, maquinaria, proveedores de materiales, integración de la celda en el vehículo y experiencia para fabricar a gran escala con bajos porcentajes de rechazo. En las baterías de litio-ferrofosfato, la tecnología LFP que está ganando cuota por su menor coste, la dependencia es todavía mayor: casi todas las utilizadas en Europa durante 2025 llegaron directamente de China o incorporadas dentro de vehículos fabricados allí.
España conserva una posición industrial relevante, pero la transición avanza a dos velocidades. Hasta agosto produjo 1,45 millones de vehículos, lo que mantiene al país como segundo fabricante de la Unión Europea. Los modelos electrificados, sin embargo, sumaron 154.797 unidades, un 6,6% más, pero apenas alrededor del 10,7% de toda la producción del periodo. En el mercado español, los eléctricos puros y los híbridos enchufables ya representan conjuntamente el 23,8% de las matriculaciones hasta septiembre.
La demanda de enchufables en España crece más rápido que las fábricas
La diferencia no constituye una comparación exacta, porque producción y matriculaciones responden a periodos y mercados distintos, pero sí muestra el desafío. La demanda española de vehículos con enchufe crece más deprisa que la especialización eléctrica de sus fábricas. Al mismo tiempo, la producción total bajó un 1,8% y las exportaciones retrocedieron un 2,8% hasta agosto, según ANFAC.
La llegada de fabricantes chinos puede ayudar a cubrir ese desfase y mantener actividad en plantas amenazadas por la falta de nuevos modelos. Ebro ha recuperado parte de las antiguas instalaciones de Nissan en Barcelona con vehículos vinculados a Chery. No obstante, los modelos se apoyan en plataformas desarrolladas por el grupo chino y llegan inicialmente desmontados para su ensamblaje en España. La operación crea empleo y recupera capacidad productiva, pero una parte sustancial de la ingeniería, la propiedad intelectual y los componentes estratégicos permanece fuera del país.
Algo similar puede ocurrir con los proyectos que distintos grupos estudian para las factorías de Stellantis y Ford. Producir un automóvil de Leapmotor o Geely en Madrid, Zaragoza o Almussafes es industrialmente preferible a importarlo terminado: conserva líneas, logística, proveedores, calidad y empleo. Pero el efecto a largo plazo dependerá de si la fábrica recibe también ingeniería de producto, adaptación de plataformas, compras locales, software, pruebas, homologación y capacidad para decidir futuras generaciones del vehículo.
Gigafactorías de baterías
Las nuevas gigafactorías de baterías representan el intento más importante de evitar que España quede limitada al montaje final. Stellantis y CATL construyen en Zaragoza una planta de tecnología LFP con una inversión prevista de hasta 4.100 millones de euros y una capacidad potencial de 50 GWh. La fábrica permitirá producir celdas junto a una de las mayores plantas españolas de automóviles, reduciendo costes logísticos y asentando una tecnología esencial.
El proyecto también refleja la dependencia tecnológica que se pretende corregir. CATL aporta la experiencia industrial y el conocimiento de una química en la que las empresas chinas son líderes. Localizar la producción en España aumenta el valor añadido nacional, pero no garantiza por sí solo el control de los materiales, las patentes, la maquinaria o la siguiente generación de baterías.
La evolución de la gigafactoría de Sagunto apunta en la misma dirección. PowerCo, filial de Volkswagen, ha incorporado a la china Gotion High-Tech como socio con un 49%, mientras conserva el 51%. La instalación prevé comenzar a operar en 2027 con 30 GWh de capacidad, una inversión superior a 2.300 millones de euros y más de 1.500 empleos directos en su fase inicial. La entrada de Gotion aporta capital, tecnología LFP y capacidad para acelerar la producción, pero confirma que incluso los grandes proyectos europeos necesitan alianzas chinas para competir en costes y procesos.
Estas inversiones no deben interpretarse únicamente como una pérdida de autonomía. Una fábrica de celdas situada en España genera empleo cualificado, demanda energía, desarrolla proveedores y permite adquirir experiencia industrial. La cuestión es si alrededor de ella se construye una cadena completa o si la planta se limita a transformar materiales, equipos y tecnología importados.
El valor local dependerá de que España consiga atraer la fabricación de materiales activos, separadores, electrolitos, electrónica de potencia y sistemas de gestión de batería; que desarrolle capacidad propia de ensayo, reciclaje y segunda vida; y que forme ingenieros y técnicos capaces de controlar el proceso. También será decisivo que las ayudas públicas exijan compras a proveedores europeos, actividad de investigación y mecanismos verificables de transferencia de conocimiento.
El frente del software
El software abre un segundo frente. El vehículo definido por software concentra funciones antes repartidas entre decenas de centralitas y permite incorporar servicios mediante actualizaciones. Quien controla el sistema operativo, los datos, la interfaz y la arquitectura electrónica mantiene la relación con el cliente durante toda la vida útil del automóvil. La Comisión Europea ha creado la Alianza Europea del Vehículo Conectado y Autónomo precisamente porque la fragmentación de las plataformas europeas dificulta competir con los ecosistemas tecnológicos desarrollados en China y Estados Unidos.
España debe decidir también qué entiende por un automóvil fabricado en el país. El lugar de ensamblaje es un criterio insuficiente cuando la plataforma, la batería, el inversor, los semiconductores y el software proceden del exterior. Pero excluir toda inversión extranjera sería igualmente contraproducente para una industria española construida históricamente por grupos multinacionales.
El objetivo no puede ser cerrar el mercado, sino aumentar el contenido tecnológico local. Las ayudas a la compra y los fondos del PERTE deberían valorar no solo dónde se atornilla el vehículo, sino dónde se producen sus componentes críticos, se desarrolla su software, se realiza la ingeniería y se toman las decisiones sobre las siguientes generaciones. Un coche de marca china fabricado con baterías, proveedores e ingeniería españoles puede aportar más valor al país que un modelo de enseña europea ensamblado con toda su tecnología importada.
El 37,9% alcanzado por los fabricantes chinos no es, por tanto, una simple estadística de ventas. Es un indicador de dónde se ha desplazado la capacidad tecnológica del automóvil. La electrificación todavía puede asegurar el futuro de las fábricas españolas, pero solo si el país avanza desde el ensamblaje hacia las celdas, la electrónica, el software y la propiedad intelectual. De lo contrario, España podría seguir produciendo muchos vehículos mientras controla una parte cada vez menor de lo que realmente vale cada uno.

