La IA bajo lupa: del entusiasmo bursátil a la creación de valor en la economía real
1. El entusiasmo bursátil bajo sospecha
El extraordinario crecimiento de las cotizaciones de las compañías vinculadas a la Inteligencia Artificial ha situado esta tecnología en el centro de los mercados financieros. Este año, corporaciones como NVIDIA, Microsoft, Alphabet o Amazon han protagonizado una ola de entusiasmo inversor, a la que también se han sumado numerosos actores de su cadena de suministro, especialmente fabricantes de semiconductores y componentes tecnológicos. En su momento más álgido, en junio, las revalorizaciones YTD del índice KOSPI (Corea del Sur) o del SOX (semiconductores de Filadelfia) habían sido mayores al 120% y al 80%, respectivamente.
Sin embargo, también las correcciones posteriores han sido considerables, síntoma de que este optimismo tecnológico convive con dudas sobre si las valoraciones verdaderamente reflejan expectativas realistas de crecimiento, o por el contrario anticipan beneficios que están todavía lejos. Una parte importante de este crecimiento bursátil ha descansado en las enormes inversiones destinadas a centros de datos, chips, energía e infraestructura tecnológica. Como contexto, hace apenas 5 años un centro de datos de 50 MW se consideraba una instalación de gran tamaño. Hoy se proyectan campus de 5 GW o más, con inversiones que pueden situarse en torno a 200.000 millones de dólares por instalación.
Pero existe una diferencia fundamental entre el crecimiento de los ingresos de quienes proporcionan la infraestructura necesaria para desarrollar IA (las palas, en la California de 1849) vs. la capacidad de monetizar las aplicaciones construidas sobre ella (el oro). Porque un aumento de la demanda de computación no significa necesariamente que las empresas usuarias estén obteniendo retornos proporcionales a sus inversiones, y por tanto estén dispuestas a financiar a los proveedores de dicho cálculo, que a su vez mantienen abierto el grifo a los fabricantes de insumos. La pregunta es, por tanto, inevitable: ¿genera ya la IA el valor económico que los mercados descuentan, o existe una brecha entre las expectativas financieras y su impacto real?
2. De la IA generativa a la productividad real: el reto de la adopción corporativa
Aunque la IA no es nueva, la evolución tecnológica ha sido extraordinaria: de los modelos predictivos y los sistemas de visión artificial impulsados por aprendizaje estadístico de hace una década, hasta los actuales modelos fundacionales, la IA multimodal y los agentes autónomos de la IA Generativa actual. Sin embargo, en el ámbito industrial, el éxito no se mide por su capacidad para generar respuestas sofisticadas, sino por un impacto tangible. Por ello, el verdadero desafío no consiste únicamente en desarrollar mejores modelos, sino en trasladar sus capacidades desde las pruebas de concepto hasta aplicaciones productivas, fiables y sostenibles.
Las oportunidades son múltiples: mantenimiento predictivo, control de calidad, optimización energética, producción y robótica, logística, atención al cliente, o planificación y forecasting, entre otros. Pero su implantación exige resolver problemas que van más allá de la tecnología, pues requiere integrarla con fuentes de datos heterogéneas en aplicaciones preexistentes, a lo largo de distintos procesos operativos, y bajo reglas de negocio y dueños distintos, garantizando además la fiabilidad de sus resultados, el cumplimiento normativo y la ciberseguridad.
Conviene por tanto distinguir entre IA como una herramienta de asistencia a las personas, o como herramienta para transformar los procesos de trabajo. Este segundo escenario es mucho más optimista y transformador, e implica entenderla como una nueva infraestructura corporativa: una capa de inteligencia que relaciona datos, conocimiento, aplicaciones y procesos, capaz de actuar (semi) automáticamente para mejorar el funcionamiento de toda la organización.
3. Un modelo para Europa: de la velocidad a la difusión
Por tanto, y más allá de los laboratorios de IA de frontera, la ventaja competitiva de los próximos años no residirá en disponer del modelo de IA más potente o rápido, sino en saber integrarlo eficazmente en el negocio. Esta distinción resulta especialmente importante para Europa, que carece del músculo financiero para acometer las inversiones billonarias al alcance de muy pocos. En su defecto, Europa debería apostar por un modelo de adopción y permeabilidad: extender la IA al conjunto de su tejido productivo para impulsar la competitividad, y así elevar la productividad y redistribuir el valor económico generado.
Este planteamiento requiere nuevas arquitecturas y criterios, donde el tamaño del modelo, su capacidad de razonamiento o su multimodalidad no deberían ser los únicos indicadores de éxito. En su lugar, la capa de sistema adquiere una relevancia superior a la del propio modelo, buscando optimizar la precisión en tareas específicas, la eficiencia conjunta, la adaptabilidad para impulsar un menor time-to-value, o una gobernanza que garantice el cumplimiento normativo y la seguridad.
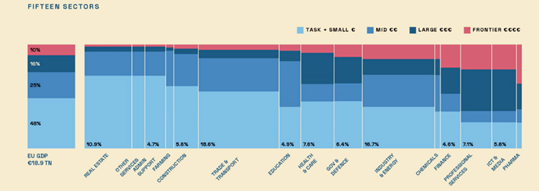
Y esto es porque muchas aplicaciones industriales logran resultados iguales, o incluso mejores, mediante modelos más pequeños nutridos con datos contextualizados a los procesos, el conocimiento y las reglas de cada organización. Un reciente análisis ha clasificado los modelos mínimos necesarios para completar las tareas típicas a lo largo de diferentes sectores europeos, determinando que el 48% de las tareas podían completarse eficazmente con modelos pequeños, de media. Notablemente, en las industrias de la promoción y venta inmobiliaria, los servicios administrativos, o la agricultura y ganadería, el porcentaje de tareas susceptibles a la IA realizables con modelos de este tamaño superaba el 70%. Asimismo, de media, el 25% de las tareas cros-industriales podrían completarse con un modelo mediano. Por último, los modelos frontera sólo eran muy necesarios en la industria financiera, la de servicios profesionales, la industria digital y audiovisual, y (muy notablemente) en la farmacéutica, donde se usan para el descubrimiento de nuevas fórmulas.
4. La prueba definitiva: nuevos ecosistemas con resultados medibles
Para avanzar en esta dirección, será necesario impulsar ecosistemas de colaboración, que conecten a proveedores e integradores especializados con aquellas organizaciones con los datos y el conocimiento de las cadenas de valor, de las que Europa afortunadamente tiene muchas.
Esta colaboración permitirá desarrollar soluciones más contextualizadas e interoperables, adaptadas a las necesidades reales de cada sector. Porque si algo nos enseña la reciente volatilidad bursátil, es que la siguiente fase de la IA dependerá menos de modelos más inteligentes y más de su capacidad para demostrar resultados medibles en entornos prácticos.
Así, los sectores productivos serán los principales bancos de pruebas para determinar si la IA está a la altura de las expectativas, donde el valor ya no se medirá sólo por las preguntas o tareas que un modelo es capaz de resolver, sino por lo que consigue transformar en la economía real.