
España se aleja de los objetivos de reducción de emisiones del PNIEC para 2030 y de la Unión Europea para 2040
Los últimos inventarios oficiales sitúan las emisiones brutas de España en 2023 en 269,97 millones de toneladas de CO₂ equivalente, es decir un 5,8 % por debajo de las emisiones de 1990, pero todavía muy lejos del objetivo del PNIEC de reducir las emisiones un 32 % respecto a 1990 en 2030 y —aún más— del ambicioso objetivo comunitario acordado por el Consejo de la UE de recortar las emisiones un 90 % para 2040 frente a 1990.
El análisis de series históricas, objetivos y márgenes remanentes muestra que, pese a avances puntuales —especialmente en descarbonizar la generación eléctrica— España necesita un ritmo de reducción adicional muy elevado y medidas sectoriales profundas para no quedarse atrás.
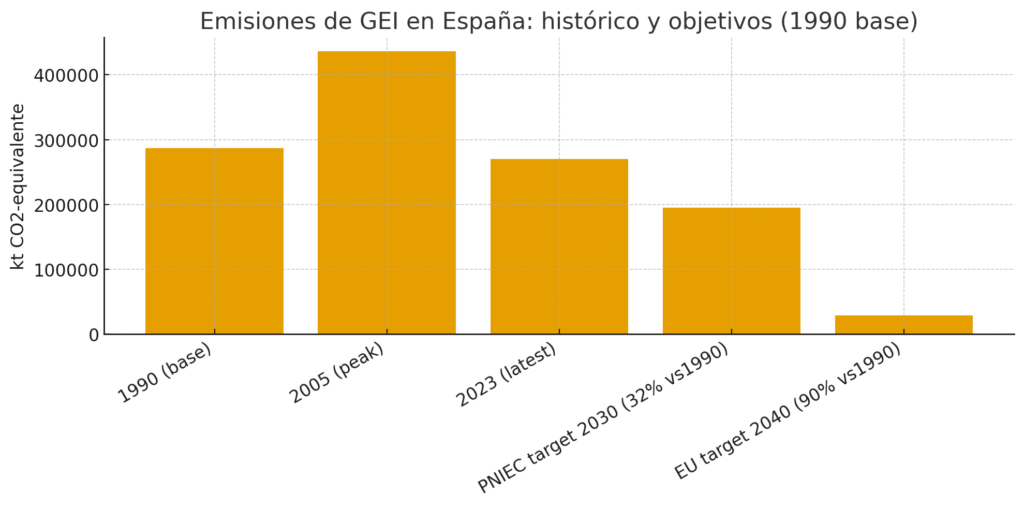
España publica cada año su Inventario Nacional de Emisiones (edición 1990–2023). Según la última versión oficial, las emisiones brutas en 1990 fueron 286.655 kt CO₂-eq, alcanzaron su máximo en 2005 (436.341 kt) y bajaron hasta 269.968 kt en 2023; la caída interanual de 2023 respecto a 2022 fue notable (-7,6 %), impulsada principalmente por la menor intensidad del mix eléctrico y por descensos en algunos sectores puntuales. En términos de absorciones del territorio (LULUCF), España estima en 2023 unas absorciones netas del orden de -51,0 Mt CO₂-eq, equivalentes a casi el 19 % de las emisiones brutas de ese año.
¿Qué piden el PNIEC y la nueva meta europea? El Plan Nacional Integrado de Energía y Clima (PNIEC 2023-2030) establecido por el Gobierno fija como objetivo una reducción del 32 % de emisiones en 2030 respecto a 1990, es decir que las emisiones brutas de España deberían situarse alrededor de 195.125 kt CO₂-eq (286.655 × 0,68) en 2030. A 2023, con 269.968 kt, la brecha es grande: España debe reducir otras ≈74.843 kt en siete años, lo que equivale a una reducción adicional de ≈27,7 % desde los niveles de 2023 para alcanzar el objetivo del PNIEC. A escala europea, el último acuerdo del Consejo ha fijado una posición para un objetivo vinculante de -90 % neto en 2040 frente a 1990, lo que para España implicaría situar las emisiones brutas netas en torno a 28.666 kt en 2040 (es decir, una reducción práctica de casi el 90 % sobre 1990), una meta de una magnitud transformadora que exige acelerar drásticamente las políticas de descarbonización.
La tabla y el gráfico adjuntos (presentados arriba) resumen las magnitudes clave: emisiones 1990, pico 2005, último dato 2023 y los dos objetivos (PNIEC 2030 y objetivo UE 2040). Estos números permiten evaluar la distancia a recorrer en términos absolutos y porcentuales. (Ver la tabla interactiva/visualización aportada en este informe).
¿Por qué España no está todavía en línea con el PNIEC?
La lectura numérica explica por qué: la reducción acumulada desde 1990 a 2023 es solo del 5,8 %, mientras que el PNIEC demanda un -32 % en 2030 —falta por tanto una reducción acumulada de ~26 puntos porcentuales adicionales en apenas siete años. Dos razones explican la lentitud relativa:
- Composición sectorial de las emisiones. Aunque la generación eléctrica se ha descarbonizado con rapidez en los últimos años (avances en renovables y cierre relativo de térmicas), sectores como transporte (especialmente carretera), industria con procesos intensivos, y uso de combustibles fósiles en el sector residencial y comercial siguen aportando una parte significativa y resistente de las emisiones. La electrificación del transporte y la sustitución de combustibles en estas actividades avanzan, pero no al ritmo necesario. El Inventario 2023 identifica claramente estos cuellos de botella.
- Efectos de variabilidad y reversos puntuales. El descenso fuerte en 2023 (-7,6 % respecto a 2022) se explica por factores conjunturales —mayor viento/solar, demanda energética algo menor, cambios en la producción industrial o menor consumo de combustibles— que pueden no repetirse año a año. De hecho, algunos análisis y estimaciones de base sugirieron que 2024 podría ver una ligera subida por el comportamiento del transporte y la actividad económica si no se consolidan medidas estructurales. Por tanto, una reducción puntual no garantiza la senda sostenida requerida por el PNIEC.
¿Qué sectores y palancas son críticos para cerrar la brecha?
Para lograr el objetivo 2030 (y mucho más para 2040) la política pública debe acelerar en varias palancas simultáneas:
- Transporte: electrificación masiva del parque automovilístico, mayor uso de transporte público, electrificación de flotas de reparto y de vehículos pesados cuando sea posible, infraestructura de recarga y fiscalidad orientada a desincentivar combustibles fósiles.
- Edificios y uso final: rehabilitación energética de edificios (aislamiento, bombas de calor), electrificación de calefacciones, medidas de eficiencia que reduzcan consumos finales.
- Generación y redes: mantener y ampliar el despliegue de renovables (fotovoltaica, eólica), almacenamiento y flexibilidad de red, integración de renovables distribuidas y gestión de demanda.
- Industria y procesos: electrificación y captura/uso del CO₂ en procesos intensivos, sustitución de combustibles fósiles y ayudas a la descarbonización industrial.
- Medidas transversales: precios del carbono veraces, mecanismos de apoyo para I+D+i verde, regulación de uso del suelo y mayor capacidad de LULUCF para asegurar absorciones sostenibles.
¿Es compatible el objetivo del Consejo de la UE para 2040 con la senda española?
El objetivo comunitario de -90 % neto en 2040 implica transformaciones estructurales que van más allá de lo contemplado por los marcos de política actuales: para España supondría reducir las emisiones prácticamente hasta un 10 % de las de 1990 (≈28.700 kt). Al ritmo actual (reducción acumulada desde 1990: 5,8 %), la distancia es abismal. Alcanzar 2040 requeriría no solo acelerar las palancas antes citadas, sino plantear medidas extraordinarias en sectores difíciles (industria pesada, aviación, transporte marítimo), una intensa electrificación con red 100 % renovable y probablemente un uso considerable de sumideros naturales y tecnologías de captura para lograr net-90 %. Además, en el acuerdo del Consejo se contempla cierta flexibilidad y mecanismos de compensación —según la negociación, hasta un pequeño porcentaje de reducciones podría materializarse mediante compensaciones o créditos externos—, pero esa flexibilidad no exime a los Estados de llevar a cabo una descarbonización profunda internamente.
Riesgos, costes y oportunidades políticas
- Riesgo de incumplimiento y coste reputacional: si España no logra una senda creíble hacia 2030, afrontará presiones de la Comisión Europea y riesgo de sanciones o exigencia de planes más estrictos. Además, la incertidumbre regulatoria encarece inversiones y frena proyectos privados.
- Coste socioeconómico de la inacción: retrasar reformas grandes (rehabilitación, movilidad eléctrica, industrial) encarece la transición y puede aumentar la factura fiscal a medio plazo.
- Oportunidad industrial y de empleo: la aceleración puede convertirse en palanca de reindustrialización verde (manufactura de componentes renovables, baterías, redes inteligentes, rehabilitación de edificios), con efecto positivo en empleo cualificado y tejido productivo local.
- Necesidad de liderazgo político y marcos estables: el PNIEC fija el rumbo, pero la implementación exige marcos regulatorios estables, señales de precio del carbono coherentes, apoyo financiero a la inversión privada y mecanismos de protección social para la transición justa.
Los datos oficiales muestran que España ha logrado avances —especialmente en descarbonizar la generación eléctrica— pero no está aún en la senda suficiente para cumplir el PNIEC 2030 sin acelerar medidas profundas: desde 2023 hay que lograr una reducción adicional aproximada del 27,7 % sobre las emisiones de ese año para alcanzar el objetivo de 2030; y alcanzar la meta europea de 2040 (-90 % vs 1990) implica transformaciones mucho más drásticas. La política española necesita combinaciones simultáneas de regulación, inversión pública y privada, reformas fiscales y programas sectoriales concretos (transporte, edificios, industria) para convertir los logros puntuales en una trayectoria sostenida y ambiciosa. La ventana temporal es corta: 2030 está a la vuelta de la esquina y 2040 exige ya hoy medidas sistemáticas de máximo alcance.

